Domain störungsbehebung.de kaufen?
Wir ziehen mit dem Projekt
störungsbehebung.de um.
Sind Sie am Kauf der Domain
störungsbehebung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain störungsbehebung.de kaufen?
Wie beeinflussen persönliche Kreditgeschichte und Einkommensnachweise die Kreditentscheidung bei Banken?
Die persönliche Kreditgeschichte und Einkommensnachweise sind entscheidende Faktoren bei der Kreditentscheidung von Banken. Eine positive Kreditgeschichte und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Negative Einträge in der Kreditgeschichte oder unzureichende Einkommensnachweise können dazu führen, dass ein Kreditantrag abgelehnt wird. **
Wie beeinflussen Kriterien wie Einkommen und Kreditgeschichte die Kreditvergabe von Banken?
Banken berücksichtigen das Einkommen und die Kreditgeschichte eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und eine positive Kreditgeschichte erhöhen die Wahrscheinlichkeit einer Genehmigung und können zu besseren Konditionen führen. Bei schlechter Kreditgeschichte oder niedrigem Einkommen kann die Kreditvergabe erschwert oder abgelehnt werden. **

Ähnliche Suchbegriffe für Kreditgeschichte
Top-Angebote
Produkte zum Begriff Kreditgeschichte:
-
Wie werden Kreditnehmer in der Kreditbewertung beurteilt und welchen Einfluss haben ihre finanzielle Situation und Kreditgeschichte?
Kreditnehmer werden anhand ihrer Bonität und Kreditwürdigkeit bewertet, basierend auf Faktoren wie Einkommen, Ausgaben, Schulden und Kreditgeschichte. Eine positive finanzielle Situation und eine saubere Kreditgeschichte können zu einer besseren Bewertung führen und die Chancen auf eine Genehmigung und günstige Konditionen erhöhen. Umgekehrt können eine schlechte finanzielle Situation und negative Kreditgeschichte zu einer Ablehnung oder höheren Zinsen führen. **
-
Wie beeinflussen persönliche Finanzdaten und Kreditgeschichte die Kreditentscheidung einer Bank? Welche Faktoren spielen dabei eine entscheidende Rolle?
Die persönlichen Finanzdaten und Kreditgeschichte einer Person sind entscheidend für die Kreditentscheidung einer Bank, da sie Aufschluss über die Kreditwürdigkeit des Kreditnehmers geben. Faktoren wie Einkommen, Ausgaben, bestehende Schulden, Zahlungsverhalten, Kreditverlauf und Bonität spielen eine entscheidende Rolle bei der Beurteilung der Kreditwürdigkeit und somit bei der Kreditentscheidung einer Bank. Eine positive Kreditgeschichte und stabile Finanzdaten erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während negative Einträge oder hohe Verschuldung das Risiko für die Bank erhöhen und zu einer Ablehnung führen können. **
-
Was sind die häufigsten Techniken zur Fehlerbehebung und Fehlerkorrektur beim Debugging von Software?
Die häufigsten Techniken zur Fehlerbehebung und Fehlerkorrektur beim Debugging von Software sind das Durchführen von Code-Inspektionen, das Verwenden von Debugging-Tools wie Breakpoints und das Durchführen von Unit-Tests. Außerdem werden oft Logging und Tracing verwendet, um den Fehler zu lokalisieren und zu verstehen. Letztendlich ist eine systematische Vorgehensweise beim Debugging entscheidend, um effektiv Fehler zu finden und zu beheben. **
-
Was sind die effektivsten Methoden zur Fehleranalyse und Fehlerbehebung in einem Produktionsprozess?
Die effektivsten Methoden zur Fehleranalyse und Fehlerbehebung in einem Produktionsprozess sind die 5-Why-Methode, Fehlerbaumanalyse und FMEA (Fehlermöglichkeits- und Einflussanalyse). Durch systematische Ursachenanalyse können Fehlerquellen identifiziert und behoben werden, um die Produktqualität zu verbessern und Ausschuss zu reduzieren. Kontinuierliche Prozessverbesserung und Schulung der Mitarbeiter sind ebenfalls entscheidend für eine effektive Fehlerbehebung. **
Was sind die häufigsten Methoden zur Fehlerbehebung und Fehlerdiagnose beim Debugging von Software?
Die häufigsten Methoden zur Fehlerbehebung und Fehlerdiagnose beim Debugging von Software sind das Durchführen von Tests, das Überprüfen von Logdateien und das Verwenden von Debugging-Tools wie Breakpoints und Watches. Durch das systematische Eingrenzen des Problems und das Verfolgen von Codepfaden können Entwickler effizient Fehler identifizieren und beheben. Eine gründliche Dokumentation der gefundenen Fehler und ihrer Lösungen ist ebenfalls wichtig, um zukünftige Probleme zu vermeiden. **
Wie beeinflussen verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte die Kreditwürdigkeit eines Individuums? Gibt es bestimmte Maßnahmen, die zur Verbesserung der Kreditbewertung ergriffen werden können?
Verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte beeinflussen die Kreditwürdigkeit eines Individuums, da sie Aufschluss über die finanzielle Stabilität und Rückzahlungsfähigkeit geben. Eine positive Kreditgeschichte, niedrige Verschuldung und ein stabiles Einkommen können die Kreditwürdigkeit verbessern. Maßnahmen zur Verbesserung der Kreditbewertung umfassen die rechtzeitige Rückzahlung von Schulden, die Reduzierung von Kreditkarten-Salden und die regelmäßige Überprüfung der eigenen Kreditberichte. **
Top-Angebote
Produkte zum Begriff Kreditgeschichte:
-
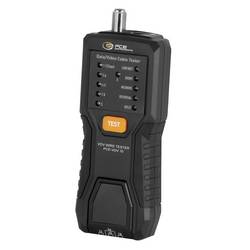
PCE Instruments Kabeltester PCE-VDV 10 Cat 3 … Cat 7A Koax Status und Fehlerdiagnose LED-Anzeigen Kabel bis 305 mDer VDV-Kabeltester ist ein tragbares Prüfgerät zur Diagnose von Fehlern in Netzwerk- und Koaxialleitungen und wird zur schnellen Überprüfung von strukturierten Verkabelungen eingesetzt.Der VDV-Kabeltester unterstützt geschirmte und ungeschirmte Twisted-Pair-Kabel der Kategorien Cat 3, Cat 5 ,Cat 5e, Cat 6, Cat 6A, Cat 7, Cat 7A sowie Koaxialkabel, wie sie in TV-, Antennen- und Überwachungssystemen verwendet werden. Die Prüfung erfolgt über ein zweiteiliges System, bestehend aus einem Hauptgerät und einer Remote-Einheit, wodurch auch fest installierte Leitungen zuverlässig getestet werden können. Zu den wichtigsten Prüfverfahren gehören die Durchgangsprüfung der Adern (Pins 1... 8), die Verdrahtungsprüfung zur Kontrolle der korrekten Zuordnung der Adernpaare sowie die Erkennung von Kurzschlüssen, Fehlverdrahtungen und Split-Pair-Fehlern. Zusätzlich wird die Schirmung von geschirmten Kabeln überprüft. Der Prüfbereich umfasst Leitungslängen bis zu 305 m, während die minimale Kabellänge für die Split-Pair-Erkennung etwa 0,5 m beträgt. Unser VDV-Kabeltester arbeitet mit Prüfsignalen, die zwischen Hauptgerät und Remote-Einheit übertragen werden. Die Ergebnisse werden über LED-Anzeigen dargestellt. Dauerhaft leuchtende LEDs signalisieren eine korrekte Verdrahtung, während blinkende LEDs auf Fehler in den jeweiligen Adernpaaren hinweisen. Zusätzliche Status-LEDs kennzeichnen die Art des Fehlers, wie Kurzschluss, Fehlverdrahtung, Vertauschung (Reversal) oder Split Pair. Der VDV-Kabeltester wird in der Netzwerktechnik, Gebäudeverkabelung sowie in IT- und Kommunikationsinstallationen eingesetzt und ist für Elektriker, Netzwerktechniker und Servicetechniker zur schnellen Überprüfung von Leitungsstrecken vorgesehen.45,10 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Thomé, Günther: OLFA 3-9: Oldenburger Fehleranalyse für die Klassen 3-9OLFA 3-9: Oldenburger Fehleranalyse für die Klassen 3-9 , Mit OLFA 3-9+ (Oldenburger Fehleranalyse für die Klassen 3-9 und darüber) liegt seit vielen Jahren ein bewährtes, wirksames, valides Förderdiagnose-Instrument für Schüler mit sehr großen orthographischen Schwierigkeiten (Rechtschreibschwäche, -störung, LRS, Legasthenie) vor. Frei formulierten Schülertexte (z. B. zwei Deutschaufsätze mit mindestens 350 Wörter und mind. 50 Fehlern) werden mit der OLFA 3-9+ einer entwicklungsorientierten Analyse unterzogen, die exakte Daten über das jeweilige Kompetenz- und Leistungsniveau erbringt, an die eine gezielte und passgenaue Förderung und Therapie anknüpfen kann. Der orthographische Leistungs- und Kompetenzstand und die Lernfortschritte können deutlich abgebildet werden. Die OLFA-Ergebnisse erlauben eine motivierende und individuelle Rückmeldung über Lernstand und -verlauf sowie eine effektive Planung und Durchführung von Förder- oder Therapiemaßnahmen. Weitere Verbesserungen: - mit Farbmarkierung der orthographischen Entwicklungsphasen, - mit differenzierten tolerierten Fehlerwerten für die einzelnen Schularten, - mit separater OLFA-Liste für die Schweiz, - mit vielen Übungen zur Fehleranalyse, - mit einem Bericht über Fördererfolge (NEU), - hergestellt in kompletter Ökoproduktion (Farben, Recyclingpapier, Druck, Versand) (NEU). Zusätzlich zur Unterstützung einsetzbar: OLFA-Online (www.olfaonline.de, Jahreslizenz 24,80 EUR). Aus einer Erhebung über die Ergebnisse von OLFA-basierten Förderungen: "Alle zwölf Schüler und Schülerinnen mit einem Anfangs-PR in der HSP von unter oder gleich 15 haben ihre Rechtschreibleistung verbessern können; bei elf konnte sogar eine deutliche Leistungsverbesserung in allen Messwerten festgestellt werden. Die Steigerung lässt sich aus den Mittelwerten (...) deutlich erkennen. In rund 30 Sitzungen konnten die Lerner mit einer Rechtschreibstörung eine Fehlerreduzierung um 70 % erreichen." (Oldenburger Fehleranalyse 3-9+, 2023, S. 15) Seit 2022 aufgenommen in eine Handreichung des Hessischen Kultusministeriums: https://kultusministerium.hessen.de/sites/kultusministerium.hessen.de/files/2022-10/erlaeuternde_praxisbeispiele_zur_handreichung_zum_grundwortschatz_hessen.pdf , Linsen, Tönungen & Folien > Lichter & Leuchten22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen persönliche Kreditgeschichte und Einkommensnachweise die Kreditentscheidung bei Banken?
Die persönliche Kreditgeschichte und Einkommensnachweise sind entscheidende Faktoren bei der Kreditentscheidung von Banken. Eine positive Kreditgeschichte und ein stabiles Einkommen erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird. Negative Einträge in der Kreditgeschichte oder unzureichende Einkommensnachweise können dazu führen, dass ein Kreditantrag abgelehnt wird. **
-
Wie beeinflussen Kriterien wie Einkommen und Kreditgeschichte die Kreditvergabe von Banken?
Banken berücksichtigen das Einkommen und die Kreditgeschichte eines Kreditnehmers, um das Risiko einer Kreditvergabe zu bewerten. Ein höheres Einkommen und eine positive Kreditgeschichte erhöhen die Wahrscheinlichkeit einer Genehmigung und können zu besseren Konditionen führen. Bei schlechter Kreditgeschichte oder niedrigem Einkommen kann die Kreditvergabe erschwert oder abgelehnt werden. **
-
Wie werden Kreditnehmer in der Kreditbewertung beurteilt und welchen Einfluss haben ihre finanzielle Situation und Kreditgeschichte?
Kreditnehmer werden anhand ihrer Bonität und Kreditwürdigkeit bewertet, basierend auf Faktoren wie Einkommen, Ausgaben, Schulden und Kreditgeschichte. Eine positive finanzielle Situation und eine saubere Kreditgeschichte können zu einer besseren Bewertung führen und die Chancen auf eine Genehmigung und günstige Konditionen erhöhen. Umgekehrt können eine schlechte finanzielle Situation und negative Kreditgeschichte zu einer Ablehnung oder höheren Zinsen führen. **
-
Wie beeinflussen persönliche Finanzdaten und Kreditgeschichte die Kreditentscheidung einer Bank? Welche Faktoren spielen dabei eine entscheidende Rolle?
Die persönlichen Finanzdaten und Kreditgeschichte einer Person sind entscheidend für die Kreditentscheidung einer Bank, da sie Aufschluss über die Kreditwürdigkeit des Kreditnehmers geben. Faktoren wie Einkommen, Ausgaben, bestehende Schulden, Zahlungsverhalten, Kreditverlauf und Bonität spielen eine entscheidende Rolle bei der Beurteilung der Kreditwürdigkeit und somit bei der Kreditentscheidung einer Bank. Eine positive Kreditgeschichte und stabile Finanzdaten erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird, während negative Einträge oder hohe Verschuldung das Risiko für die Bank erhöhen und zu einer Ablehnung führen können. **
Ähnliche Suchbegriffe für Kreditgeschichte
-
Was sind die häufigsten Techniken zur Fehlerbehebung und Fehlerkorrektur beim Debugging von Software?
Die häufigsten Techniken zur Fehlerbehebung und Fehlerkorrektur beim Debugging von Software sind das Durchführen von Code-Inspektionen, das Verwenden von Debugging-Tools wie Breakpoints und das Durchführen von Unit-Tests. Außerdem werden oft Logging und Tracing verwendet, um den Fehler zu lokalisieren und zu verstehen. Letztendlich ist eine systematische Vorgehensweise beim Debugging entscheidend, um effektiv Fehler zu finden und zu beheben. **
-
Was sind die effektivsten Methoden zur Fehleranalyse und Fehlerbehebung in einem Produktionsprozess?
Die effektivsten Methoden zur Fehleranalyse und Fehlerbehebung in einem Produktionsprozess sind die 5-Why-Methode, Fehlerbaumanalyse und FMEA (Fehlermöglichkeits- und Einflussanalyse). Durch systematische Ursachenanalyse können Fehlerquellen identifiziert und behoben werden, um die Produktqualität zu verbessern und Ausschuss zu reduzieren. Kontinuierliche Prozessverbesserung und Schulung der Mitarbeiter sind ebenfalls entscheidend für eine effektive Fehlerbehebung. **
-
Was sind die häufigsten Methoden zur Fehlerbehebung und Fehlerdiagnose beim Debugging von Software?
Die häufigsten Methoden zur Fehlerbehebung und Fehlerdiagnose beim Debugging von Software sind das Durchführen von Tests, das Überprüfen von Logdateien und das Verwenden von Debugging-Tools wie Breakpoints und Watches. Durch das systematische Eingrenzen des Problems und das Verfolgen von Codepfaden können Entwickler effizient Fehler identifizieren und beheben. Eine gründliche Dokumentation der gefundenen Fehler und ihrer Lösungen ist ebenfalls wichtig, um zukünftige Probleme zu vermeiden. **
-
Wie beeinflussen verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte die Kreditwürdigkeit eines Individuums? Gibt es bestimmte Maßnahmen, die zur Verbesserung der Kreditbewertung ergriffen werden können?
Verschiedene Faktoren wie Einkommen, Verschuldung und Kreditgeschichte beeinflussen die Kreditwürdigkeit eines Individuums, da sie Aufschluss über die finanzielle Stabilität und Rückzahlungsfähigkeit geben. Eine positive Kreditgeschichte, niedrige Verschuldung und ein stabiles Einkommen können die Kreditwürdigkeit verbessern. Maßnahmen zur Verbesserung der Kreditbewertung umfassen die rechtzeitige Rückzahlung von Schulden, die Reduzierung von Kreditkarten-Salden und die regelmäßige Überprüfung der eigenen Kreditberichte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.