Domain störungsbehebung.de kaufen?
Wir ziehen mit dem Projekt
störungsbehebung.de um.
Sind Sie am Kauf der Domain
störungsbehebung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain störungsbehebung.de kaufen?
Welche Länder Doppelbesteuerungsabkommen?
Welche Länder haben Doppelbesteuerungsabkommen unterzeichnet? Doppelbesteuerungsabkommen sind bilaterale Vereinbarungen zwischen zwei Ländern, um sicherzustellen, dass Einkommen nicht doppelt besteuert wird. Viele Länder auf der ganzen Welt haben solche Abkommen unterzeichnet, darunter Deutschland, die USA, Großbritannien, Frankreich und viele andere. Diese Abkommen regeln, wie Einkommen und Vermögen besteuert werden, wenn sie zwischen den beiden Ländern fließen. Sie helfen auch dabei, Steuerhinterziehung zu verhindern und den internationalen Handel zu erleichtern. **
Was bedeutet ein Doppelbesteuerungsabkommen?
Ein Doppelbesteuerungsabkommen ist ein Abkommen zwischen zwei Ländern, das sicherstellt, dass Einkommen oder Vermögen nicht in beiden Ländern gleichzeitig besteuert werden. Es legt fest, welches Land das Besteuerungsrecht für bestimmte Einkommensarten hat und wie Doppelbesteuerung vermieden wird. Durch solche Abkommen werden Steuerzahler vor der Gefahr geschützt, zweimal Steuern auf dasselbe Einkommen zahlen zu müssen. Doppelbesteuerungsabkommen tragen auch dazu bei, die internationale Zusammenarbeit und den Handel zu erleichtern, indem sie klare Regeln für die Besteuerung von grenzüberschreitenden Einkommen schaffen. **
Ähnliche Suchbegriffe für Doppelbesteuerungsabkommen
Top-Angebote
Produkte zum Begriff Doppelbesteuerungsabkommen:
-
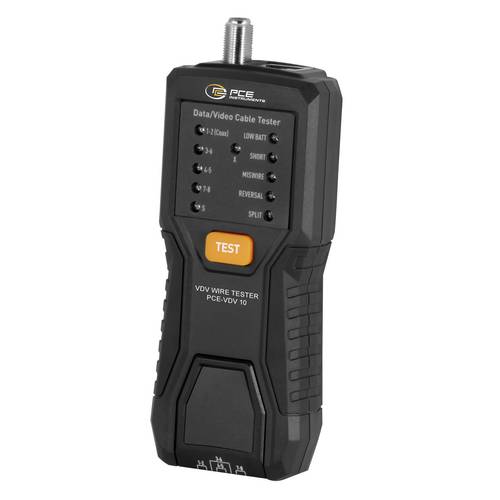
PCE Instruments Kabeltester PCE-VDV 10 Cat 3 … Cat 7A Koax Status und Fehlerdiagnose LED-Anzeigen Kabel bis 305 mDer VDV-Kabeltester ist ein tragbares Prüfgerät zur Diagnose von Fehlern in Netzwerk- und Koaxialleitungen und wird zur schnellen Überprüfung von strukturierten Verkabelungen eingesetzt.Der VDV-Kabeltester unterstützt geschirmte und ungeschirmte Twisted-Pair-Kabel der Kategorien Cat 3, Cat 5 ,Cat 5e, Cat 6, Cat 6A, Cat 7, Cat 7A sowie Koaxialkabel, wie sie in TV-, Antennen- und Überwachungssystemen verwendet werden. Die Prüfung erfolgt über ein zweiteiliges System, bestehend aus einem Hauptgerät und einer Remote-Einheit, wodurch auch fest installierte Leitungen zuverlässig getestet werden können. Zu den wichtigsten Prüfverfahren gehören die Durchgangsprüfung der Adern (Pins 1... 8), die Verdrahtungsprüfung zur Kontrolle der korrekten Zuordnung der Adernpaare sowie die Erkennung von Kurzschlüssen, Fehlverdrahtungen und Split-Pair-Fehlern. Zusätzlich wird die Schirmung von geschirmten Kabeln überprüft. Der Prüfbereich umfasst Leitungslängen bis zu 305 m, während die minimale Kabellänge für die Split-Pair-Erkennung etwa 0,5 m beträgt. Unser VDV-Kabeltester arbeitet mit Prüfsignalen, die zwischen Hauptgerät und Remote-Einheit übertragen werden. Die Ergebnisse werden über LED-Anzeigen dargestellt. Dauerhaft leuchtende LEDs signalisieren eine korrekte Verdrahtung, während blinkende LEDs auf Fehler in den jeweiligen Adernpaaren hinweisen. Zusätzliche Status-LEDs kennzeichnen die Art des Fehlers, wie Kurzschluss, Fehlverdrahtung, Vertauschung (Reversal) oder Split Pair. Der VDV-Kabeltester wird in der Netzwerktechnik, Gebäudeverkabelung sowie in IT- und Kommunikationsinstallationen eingesetzt und ist für Elektriker, Netzwerktechniker und Servicetechniker zur schnellen Überprüfung von Leitungsstrecken vorgesehen.45,10 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bartsch, Gerrit: Außensteuergesetz Doppelbesteuerungsabkommen (AStG/DBA)Außensteuergesetz Doppelbesteuerungsabkommen (AStG/DBA) , Für die Beurteilung eines internationalen Steuersachverhalts kommt es neben dem nationalen Steuerrecht nicht nur auf die genaue Anwendung des AStG, sondern auch auf die Kenntnis der DBA an. Dieser Heidelberger Kommentar bietet mit seiner systematischen, praxisnahen Kommentierung des AStG und des OECD-MA 2017 in einem Band einen präzisen ersten Zugriff auf die Instrumente des internationalen Steuerrechts und somit Entlastung in der Steuerpraxis. Im 1. Teil, der Kommentierung des AStG, liegt der Schwerpunkt auf der Darstellung praxisrelevanter Probleme der Unternehmen, wie z.B. Verrechnungspreise oder Hinzurechnungsbesteuerung. Der 2. Teil enthält die Kommentierung des OECD-MA 2017 mit den wichtigsten Besonderheiten und Abweichungen der mit anderen europäischen Staaten, USA, Japan und China geschlossenen DBA vom OECD-MA. Die Neuauflage berücksichtigt u.a.: . die Neukommentierung des AStG i.d.F. des ATADUmsG; . den neuen Anwendungserlass zum AStG; . neue Entwicklungstendenzen auf OECD-Ebene; . neueste Rechtsprechung (z.B. zur Dienstleistungsbetriebsstätte). Sprachen: Deutsch, Deutsch , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2024, Erscheinungsjahr: 20240904, Produktform: Leinen, Titel der Reihe: Müller C. F. Kommentar##, Autoren: Bartsch, Gerrit~Bauernschmitt, Isabel~Becker, Katharina~Ettinger, Jochen~Gaffron, Fabian G.~Gebhardt, Ronald, Redaktion: Haase, Florian, Auflage: 24004, Auflage/Ausgabe: neu bearbeitete Auflage 2024, Keyword: AStG; ATADUmsG; Anwendungserlass AStG; Außensteuergesetz; Außensteuerrecht; DBA; Doppelbesteuerung; Doppelbesteuerungsabkommen; Heidelberger Kommentar; Hinzurechnungsbesteuerung; Internationales Steuerrecht; OECD-MA; OECD-Musterabkommen; Verrechnungspreise, Fachschema: Außensteuer~Steuer / Außensteuer~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Seitenanzahl: xxiii, Seitenanzahl: 1717, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 213, Breite: 156, Höhe: 56, Gewicht: 1308, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomé, Günther: OLFA 3-9: Oldenburger Fehleranalyse für die Klassen 3-9OLFA 3-9: Oldenburger Fehleranalyse für die Klassen 3-9 , Mit OLFA 3-9+ (Oldenburger Fehleranalyse für die Klassen 3-9 und darüber) liegt seit vielen Jahren ein bewährtes, wirksames, valides Förderdiagnose-Instrument für Schüler mit sehr großen orthographischen Schwierigkeiten (Rechtschreibschwäche, -störung, LRS, Legasthenie) vor. Frei formulierten Schülertexte (z. B. zwei Deutschaufsätze mit mindestens 350 Wörter und mind. 50 Fehlern) werden mit der OLFA 3-9+ einer entwicklungsorientierten Analyse unterzogen, die exakte Daten über das jeweilige Kompetenz- und Leistungsniveau erbringt, an die eine gezielte und passgenaue Förderung und Therapie anknüpfen kann. Der orthographische Leistungs- und Kompetenzstand und die Lernfortschritte können deutlich abgebildet werden. Die OLFA-Ergebnisse erlauben eine motivierende und individuelle Rückmeldung über Lernstand und -verlauf sowie eine effektive Planung und Durchführung von Förder- oder Therapiemaßnahmen. Weitere Verbesserungen: - mit Farbmarkierung der orthographischen Entwicklungsphasen, - mit differenzierten tolerierten Fehlerwerten für die einzelnen Schularten, - mit separater OLFA-Liste für die Schweiz, - mit vielen Übungen zur Fehleranalyse, - mit einem Bericht über Fördererfolge (NEU), - hergestellt in kompletter Ökoproduktion (Farben, Recyclingpapier, Druck, Versand) (NEU). Zusätzlich zur Unterstützung einsetzbar: OLFA-Online (www.olfaonline.de, Jahreslizenz 24,80 EUR). Aus einer Erhebung über die Ergebnisse von OLFA-basierten Förderungen: "Alle zwölf Schüler und Schülerinnen mit einem Anfangs-PR in der HSP von unter oder gleich 15 haben ihre Rechtschreibleistung verbessern können; bei elf konnte sogar eine deutliche Leistungsverbesserung in allen Messwerten festgestellt werden. Die Steigerung lässt sich aus den Mittelwerten (...) deutlich erkennen. In rund 30 Sitzungen konnten die Lerner mit einer Rechtschreibstörung eine Fehlerreduzierung um 70 % erreichen." (Oldenburger Fehleranalyse 3-9+, 2023, S. 15) Seit 2022 aufgenommen in eine Handreichung des Hessischen Kultusministeriums: https://kultusministerium.hessen.de/sites/kultusministerium.hessen.de/files/2022-10/erlaeuternde_praxisbeispiele_zur_handreichung_zum_grundwortschatz_hessen.pdf , Linsen, Tönungen & Folien > Lichter & Leuchten22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert das Doppelbesteuerungsabkommen?
Das Doppelbesteuerungsabkommen ist ein bilaterales Abkommen zwischen zwei Ländern, das sicherstellt, dass Einkommen oder Vermögen nicht in beiden Ländern besteuert werden. Es legt fest, welches Land das Besteuerungsrecht für bestimmte Einkommensarten hat. In der Regel wird das Besteuerungsrecht dem Wohnsitzland des Steuerpflichtigen zugesprochen. Wenn Einkommen in einem anderen Land erzielt wird, kann eine Freistellungsmethode oder Anrechnungsmethode angewendet werden, um eine Doppelbesteuerung zu vermeiden. Das Doppelbesteuerungsabkommen erleichtert somit den internationalen Handel und die Investitionstätigkeit, da es Steuerunsicherheiten und -belastungen reduziert. **
-
Was ist das Doppelbesteuerungsabkommen?
Das Doppelbesteuerungsabkommen ist ein völkerrechtlicher Vertrag zwischen zwei Ländern, der sicherstellt, dass Einkommen oder Vermögen nicht in beiden Ländern besteuert werden. Es regelt, welches Land das Besteuerungsrecht für bestimmte Einkommensarten hat und vermeidet somit die doppelte Besteuerung von Steuerpflichtigen. Das Abkommen legt auch fest, wie die Steuern zwischen den beiden Ländern aufgeteilt werden, um Steuerhinterziehung zu verhindern. Es schafft somit Rechtssicherheit und erleichtert internationale Geschäfte und Investitionen. **
-
Hat Deutschland ein Doppelbesteuerungsabkommen mit den USA?
Hat Deutschland ein Doppelbesteuerungsabkommen mit den USA? Ja, Deutschland und die USA haben ein Doppelbesteuerungsabkommen abgeschlossen, um sicherzustellen, dass Einkommen nicht in beiden Ländern besteuert wird. Das Abkommen regelt, wie Einkommen aus Quellen in einem Land besteuert wird, wenn der Steuerzahler in einem anderen Land ansässig ist. Es enthält auch Bestimmungen zur Vermeidung von Steuerhinterziehung und zur Zusammenarbeit bei der Durchsetzung von Steuergesetzen. Das Abkommen trägt dazu bei, die steuerliche Belastung für Bürger beider Länder zu minimieren und die wirtschaftlichen Beziehungen zwischen Deutschland und den USA zu fördern. **
-
Was sind die grundlegenden Ziele und Inhalte von Doppelbesteuerungsabkommen?
Doppelbesteuerungsabkommen haben das Ziel, die Doppelbesteuerung von Einkommen und Vermögen zu vermeiden. Sie regeln, welches Land das Besteuerungsrecht hat und verhindern somit, dass Steuerpflichtige zweimal für dasselbe Einkommen besteuert werden. Die Abkommen enthalten auch Regelungen zur Zusammenarbeit und Informationsaustausch zwischen den Steuerbehörden der Vertragsstaaten. **
Was sind die Auswirkungen von Doppelbesteuerungsabkommen auf internationale Geschäftsaktivitäten?
Doppelbesteuerungsabkommen verhindern, dass Unternehmen in zwei Ländern für dieselben Einkünfte Steuern zahlen müssen. Dadurch werden Investitionen und Handel zwischen den Vertragsländern gefördert. Unternehmen können ihre Steuerlast planen und dadurch ihre Geschäftsaktivitäten effizienter gestalten. **
Was sind die grundlegenden Ziele und Vorteile von Doppelbesteuerungsabkommen zwischen verschiedenen Ländern?
Die grundlegenden Ziele von Doppelbesteuerungsabkommen sind die Vermeidung von Doppelbesteuerung für Steuerzahler und die Förderung internationaler Investitionen. Die Abkommen helfen, Steuervermeidung und -hinterziehung zu bekämpfen und schaffen Rechtssicherheit für Unternehmen. Sie fördern den internationalen Handel und die wirtschaftliche Zusammenarbeit zwischen Ländern. **
Top-Angebote
Produkte zum Begriff Doppelbesteuerungsabkommen:
-
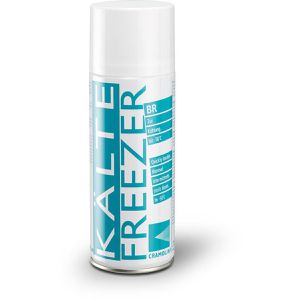
Cramolin Eisspray Kälte-BR, bis -50°C, zur thermischen Fehlerdiagnose, 400mlReines Gasgemisch und gewährleistet eine zuverlässige und rasche Kühlung bis -50° C Eignet sich hervorragend zur schnellen Fehlersuche bei thermischen Unterbrechungen, sowie in der Elektrik und Elektronik Ideal zur schnellen Prüfung von Thermoschaltern und Thermostaten zu Testzwecken einsetzbar Geeignet für Niedertemperatur-Tests in elektromechanischen Systemen und zur Lokalisierung von Haarrissen auf Leiterplatten Hinterlässt keine Spuren bzw. Rückstände Sehr Materialverträglich und greift Kunststoffe und sonstige Werkstoffe nicht an Merkmale: Verwendungszweck: industriell Anwendung: für Elektronik weitere Produktinformationen: Inhalt: 400ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. Enthält: Bei unzureichender Belüftung und/oder durch Gebrauch Bildung explosionsfähiger/leichtentzündlicher Gemische möglich. Hinweis: Eisspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.13,46 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Kabeltester PCE-VDV 10 |Cat 3 ... Cat 7A |Koax |Status und Fehlerdiagnose LED-Anzeigen |Kabel bis 305mDer VDV-Kabeltester ist ein tragbares Prüfgerät zur Diagnose von Fehlern in Netzwerk- und Koaxialleitungen und wird zur schnellen Überprüfung von strukturierten Verkabelungen eingesetzt.Der VDV-Kabeltester unterstützt geschirmte und ungeschirmte Twisted-Pair-Kabel der Kategorien Cat 3, Cat 5 ,Cat 5e, Cat 6, Cat 6A, Cat 7, Cat 7A sowie Koaxialkabel, wie sie in TV-, Antennen- und Überwachungssystemen verwendet werden. Die Prüfung erfolgt über ein zweiteiliges System, bestehend aus einem Hauptgerät und einer Remote-Einheit, wodurch auch fest installierte Leitungen zuverlässig getestet werden können. Zu den wichtigsten Prüfverfahren gehören die Durchgangsprüfung der Adern (Pins 1... 8), die Verdrahtungsprüfung zur Kontrolle der korrekten Zuordnung der Adernpaare sowie die Erkennung von Kurzschlüssen, Fehlverdrahtungen und Split-Pair-Fehlern. Zusätzlich wird die Schirmung von geschirmten Kabeln überprüft. Der Prüfbereich umfasst Leitungslängen bis zu 305 m, während die minimale Kabellänge für die Split-Pair-Erkennung etwa 0,5 m beträgt. Unser VDV-Kabeltester arbeitet mit Prüfsignalen, die zwischen Hauptgerät und Remote-Einheit übertragen werden. Die Ergebnisse werden über LED-Anzeigen dargestellt. Dauerhaft leuchtende LEDs signalisieren eine korrekte Verdrahtung, während blinkende LEDs auf Fehler in den jeweiligen Adernpaaren hinweisen. Zusätzliche Status-LEDs kennzeichnen die Art des Fehlers, wie Kurzschluss, Fehlverdrahtung, Vertauschung (Reversal) oder Split Pair.45,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Kabeltester PCE-VDV 10 Cat 3 … Cat 7A Koax Status und Fehlerdiagnose LED-Anzeigen Kabel bis 305 mDer VDV-Kabeltester ist ein tragbares Prüfgerät zur Diagnose von Fehlern in Netzwerk- und Koaxialleitungen und wird zur schnellen Überprüfung von strukturierten Verkabelungen eingesetzt.Der VDV-Kabeltester unterstützt geschirmte und ungeschirmte Twisted-Pair-Kabel der Kategorien Cat 3, Cat 5 ,Cat 5e, Cat 6, Cat 6A, Cat 7, Cat 7A sowie Koaxialkabel, wie sie in TV-, Antennen- und Überwachungssystemen verwendet werden. Die Prüfung erfolgt über ein zweiteiliges System, bestehend aus einem Hauptgerät und einer Remote-Einheit, wodurch auch fest installierte Leitungen zuverlässig getestet werden können. Zu den wichtigsten Prüfverfahren gehören die Durchgangsprüfung der Adern (Pins 1... 8), die Verdrahtungsprüfung zur Kontrolle der korrekten Zuordnung der Adernpaare sowie die Erkennung von Kurzschlüssen, Fehlverdrahtungen und Split-Pair-Fehlern. Zusätzlich wird die Schirmung von geschirmten Kabeln überprüft. Der Prüfbereich umfasst Leitungslängen bis zu 305 m, während die minimale Kabellänge für die Split-Pair-Erkennung etwa 0,5 m beträgt. Unser VDV-Kabeltester arbeitet mit Prüfsignalen, die zwischen Hauptgerät und Remote-Einheit übertragen werden. Die Ergebnisse werden über LED-Anzeigen dargestellt. Dauerhaft leuchtende LEDs signalisieren eine korrekte Verdrahtung, während blinkende LEDs auf Fehler in den jeweiligen Adernpaaren hinweisen. Zusätzliche Status-LEDs kennzeichnen die Art des Fehlers, wie Kurzschluss, Fehlverdrahtung, Vertauschung (Reversal) oder Split Pair. Der VDV-Kabeltester wird in der Netzwerktechnik, Gebäudeverkabelung sowie in IT- und Kommunikationsinstallationen eingesetzt und ist für Elektriker, Netzwerktechniker und Servicetechniker zur schnellen Überprüfung von Leitungsstrecken vorgesehen.45,10 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bartsch, Gerrit: Außensteuergesetz Doppelbesteuerungsabkommen (AStG/DBA)Außensteuergesetz Doppelbesteuerungsabkommen (AStG/DBA) , Für die Beurteilung eines internationalen Steuersachverhalts kommt es neben dem nationalen Steuerrecht nicht nur auf die genaue Anwendung des AStG, sondern auch auf die Kenntnis der DBA an. Dieser Heidelberger Kommentar bietet mit seiner systematischen, praxisnahen Kommentierung des AStG und des OECD-MA 2017 in einem Band einen präzisen ersten Zugriff auf die Instrumente des internationalen Steuerrechts und somit Entlastung in der Steuerpraxis. Im 1. Teil, der Kommentierung des AStG, liegt der Schwerpunkt auf der Darstellung praxisrelevanter Probleme der Unternehmen, wie z.B. Verrechnungspreise oder Hinzurechnungsbesteuerung. Der 2. Teil enthält die Kommentierung des OECD-MA 2017 mit den wichtigsten Besonderheiten und Abweichungen der mit anderen europäischen Staaten, USA, Japan und China geschlossenen DBA vom OECD-MA. Die Neuauflage berücksichtigt u.a.: . die Neukommentierung des AStG i.d.F. des ATADUmsG; . den neuen Anwendungserlass zum AStG; . neue Entwicklungstendenzen auf OECD-Ebene; . neueste Rechtsprechung (z.B. zur Dienstleistungsbetriebsstätte). Sprachen: Deutsch, Deutsch , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2024, Erscheinungsjahr: 20240904, Produktform: Leinen, Titel der Reihe: Müller C. F. Kommentar##, Autoren: Bartsch, Gerrit~Bauernschmitt, Isabel~Becker, Katharina~Ettinger, Jochen~Gaffron, Fabian G.~Gebhardt, Ronald, Redaktion: Haase, Florian, Auflage: 24004, Auflage/Ausgabe: neu bearbeitete Auflage 2024, Keyword: AStG; ATADUmsG; Anwendungserlass AStG; Außensteuergesetz; Außensteuerrecht; DBA; Doppelbesteuerung; Doppelbesteuerungsabkommen; Heidelberger Kommentar; Hinzurechnungsbesteuerung; Internationales Steuerrecht; OECD-MA; OECD-Musterabkommen; Verrechnungspreise, Fachschema: Außensteuer~Steuer / Außensteuer~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Seitenanzahl: xxiii, Seitenanzahl: 1717, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 213, Breite: 156, Höhe: 56, Gewicht: 1308, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Länder Doppelbesteuerungsabkommen?
Welche Länder haben Doppelbesteuerungsabkommen unterzeichnet? Doppelbesteuerungsabkommen sind bilaterale Vereinbarungen zwischen zwei Ländern, um sicherzustellen, dass Einkommen nicht doppelt besteuert wird. Viele Länder auf der ganzen Welt haben solche Abkommen unterzeichnet, darunter Deutschland, die USA, Großbritannien, Frankreich und viele andere. Diese Abkommen regeln, wie Einkommen und Vermögen besteuert werden, wenn sie zwischen den beiden Ländern fließen. Sie helfen auch dabei, Steuerhinterziehung zu verhindern und den internationalen Handel zu erleichtern. **
-
Was bedeutet ein Doppelbesteuerungsabkommen?
Ein Doppelbesteuerungsabkommen ist ein Abkommen zwischen zwei Ländern, das sicherstellt, dass Einkommen oder Vermögen nicht in beiden Ländern gleichzeitig besteuert werden. Es legt fest, welches Land das Besteuerungsrecht für bestimmte Einkommensarten hat und wie Doppelbesteuerung vermieden wird. Durch solche Abkommen werden Steuerzahler vor der Gefahr geschützt, zweimal Steuern auf dasselbe Einkommen zahlen zu müssen. Doppelbesteuerungsabkommen tragen auch dazu bei, die internationale Zusammenarbeit und den Handel zu erleichtern, indem sie klare Regeln für die Besteuerung von grenzüberschreitenden Einkommen schaffen. **
-
Wie funktioniert das Doppelbesteuerungsabkommen?
Das Doppelbesteuerungsabkommen ist ein bilaterales Abkommen zwischen zwei Ländern, das sicherstellt, dass Einkommen oder Vermögen nicht in beiden Ländern besteuert werden. Es legt fest, welches Land das Besteuerungsrecht für bestimmte Einkommensarten hat. In der Regel wird das Besteuerungsrecht dem Wohnsitzland des Steuerpflichtigen zugesprochen. Wenn Einkommen in einem anderen Land erzielt wird, kann eine Freistellungsmethode oder Anrechnungsmethode angewendet werden, um eine Doppelbesteuerung zu vermeiden. Das Doppelbesteuerungsabkommen erleichtert somit den internationalen Handel und die Investitionstätigkeit, da es Steuerunsicherheiten und -belastungen reduziert. **
-
Was ist das Doppelbesteuerungsabkommen?
Das Doppelbesteuerungsabkommen ist ein völkerrechtlicher Vertrag zwischen zwei Ländern, der sicherstellt, dass Einkommen oder Vermögen nicht in beiden Ländern besteuert werden. Es regelt, welches Land das Besteuerungsrecht für bestimmte Einkommensarten hat und vermeidet somit die doppelte Besteuerung von Steuerpflichtigen. Das Abkommen legt auch fest, wie die Steuern zwischen den beiden Ländern aufgeteilt werden, um Steuerhinterziehung zu verhindern. Es schafft somit Rechtssicherheit und erleichtert internationale Geschäfte und Investitionen. **
Ähnliche Suchbegriffe für Doppelbesteuerungsabkommen
-
Thomé, Günther: OLFA 3-9: Oldenburger Fehleranalyse für die Klassen 3-9OLFA 3-9: Oldenburger Fehleranalyse für die Klassen 3-9 , Mit OLFA 3-9+ (Oldenburger Fehleranalyse für die Klassen 3-9 und darüber) liegt seit vielen Jahren ein bewährtes, wirksames, valides Förderdiagnose-Instrument für Schüler mit sehr großen orthographischen Schwierigkeiten (Rechtschreibschwäche, -störung, LRS, Legasthenie) vor. Frei formulierten Schülertexte (z. B. zwei Deutschaufsätze mit mindestens 350 Wörter und mind. 50 Fehlern) werden mit der OLFA 3-9+ einer entwicklungsorientierten Analyse unterzogen, die exakte Daten über das jeweilige Kompetenz- und Leistungsniveau erbringt, an die eine gezielte und passgenaue Förderung und Therapie anknüpfen kann. Der orthographische Leistungs- und Kompetenzstand und die Lernfortschritte können deutlich abgebildet werden. Die OLFA-Ergebnisse erlauben eine motivierende und individuelle Rückmeldung über Lernstand und -verlauf sowie eine effektive Planung und Durchführung von Förder- oder Therapiemaßnahmen. Weitere Verbesserungen: - mit Farbmarkierung der orthographischen Entwicklungsphasen, - mit differenzierten tolerierten Fehlerwerten für die einzelnen Schularten, - mit separater OLFA-Liste für die Schweiz, - mit vielen Übungen zur Fehleranalyse, - mit einem Bericht über Fördererfolge (NEU), - hergestellt in kompletter Ökoproduktion (Farben, Recyclingpapier, Druck, Versand) (NEU). Zusätzlich zur Unterstützung einsetzbar: OLFA-Online (www.olfaonline.de, Jahreslizenz 24,80 EUR). Aus einer Erhebung über die Ergebnisse von OLFA-basierten Förderungen: "Alle zwölf Schüler und Schülerinnen mit einem Anfangs-PR in der HSP von unter oder gleich 15 haben ihre Rechtschreibleistung verbessern können; bei elf konnte sogar eine deutliche Leistungsverbesserung in allen Messwerten festgestellt werden. Die Steigerung lässt sich aus den Mittelwerten (...) deutlich erkennen. In rund 30 Sitzungen konnten die Lerner mit einer Rechtschreibstörung eine Fehlerreduzierung um 70 % erreichen." (Oldenburger Fehleranalyse 3-9+, 2023, S. 15) Seit 2022 aufgenommen in eine Handreichung des Hessischen Kultusministeriums: https://kultusministerium.hessen.de/sites/kultusministerium.hessen.de/files/2022-10/erlaeuternde_praxisbeispiele_zur_handreichung_zum_grundwortschatz_hessen.pdf , Linsen, Tönungen & Folien > Lichter & Leuchten22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat Deutschland ein Doppelbesteuerungsabkommen mit den USA?
Hat Deutschland ein Doppelbesteuerungsabkommen mit den USA? Ja, Deutschland und die USA haben ein Doppelbesteuerungsabkommen abgeschlossen, um sicherzustellen, dass Einkommen nicht in beiden Ländern besteuert wird. Das Abkommen regelt, wie Einkommen aus Quellen in einem Land besteuert wird, wenn der Steuerzahler in einem anderen Land ansässig ist. Es enthält auch Bestimmungen zur Vermeidung von Steuerhinterziehung und zur Zusammenarbeit bei der Durchsetzung von Steuergesetzen. Das Abkommen trägt dazu bei, die steuerliche Belastung für Bürger beider Länder zu minimieren und die wirtschaftlichen Beziehungen zwischen Deutschland und den USA zu fördern. **
-
Was sind die grundlegenden Ziele und Inhalte von Doppelbesteuerungsabkommen?
Doppelbesteuerungsabkommen haben das Ziel, die Doppelbesteuerung von Einkommen und Vermögen zu vermeiden. Sie regeln, welches Land das Besteuerungsrecht hat und verhindern somit, dass Steuerpflichtige zweimal für dasselbe Einkommen besteuert werden. Die Abkommen enthalten auch Regelungen zur Zusammenarbeit und Informationsaustausch zwischen den Steuerbehörden der Vertragsstaaten. **
-
Was sind die Auswirkungen von Doppelbesteuerungsabkommen auf internationale Geschäftsaktivitäten?
Doppelbesteuerungsabkommen verhindern, dass Unternehmen in zwei Ländern für dieselben Einkünfte Steuern zahlen müssen. Dadurch werden Investitionen und Handel zwischen den Vertragsländern gefördert. Unternehmen können ihre Steuerlast planen und dadurch ihre Geschäftsaktivitäten effizienter gestalten. **
-
Was sind die grundlegenden Ziele und Vorteile von Doppelbesteuerungsabkommen zwischen verschiedenen Ländern?
Die grundlegenden Ziele von Doppelbesteuerungsabkommen sind die Vermeidung von Doppelbesteuerung für Steuerzahler und die Förderung internationaler Investitionen. Die Abkommen helfen, Steuervermeidung und -hinterziehung zu bekämpfen und schaffen Rechtssicherheit für Unternehmen. Sie fördern den internationalen Handel und die wirtschaftliche Zusammenarbeit zwischen Ländern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.